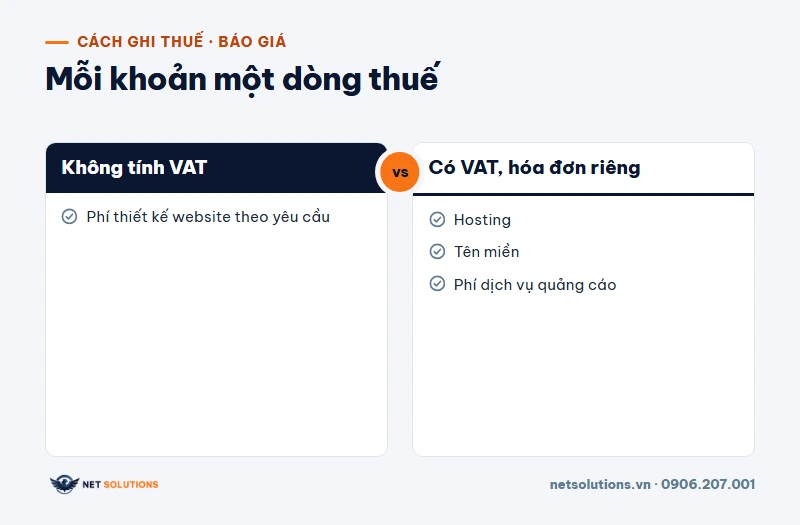
Thiết kế website theo yêu cầu thường được xếp là dịch vụ phần mềm, thuộc nhóm không chịu thuế GTGT theo Điều 5 Luật Thuế giá trị gia tăng số 48/2024/QH15 (hiệu lực từ 01/07/2025). Hosting và tên miền là dịch vụ khác, có tính thuế. Bài này nêu cách Net Solutions ghi thuế trên báo giá và những chỗ bạn nên hỏi kế toán trước khi ký.
Đây là thông tin tham khảo, không phải tư vấn thuế. Cách xếp loại cuối cùng thuộc về kế toán của bạn và cơ quan thuế quản lý.
Cách ghi thuế trên báo giá của Net Solutions
Mỗi khoản trong báo giá ghi một dòng kèm thuế suất áp dụng, để bạn cộng đủ ngân sách. Tại thời điểm viết bài:
| Khoản | Thuế ghi trên báo giá | Ghi chú |
|---|---|---|
| Phí thiết kế website | Không tính VAT (ghi 0%) | Xếp là dịch vụ phần mềm; xem mục dưới |
| Hosting | VAT 10% | Thu theo năm, hóa đơn riêng |
| Tên miền | VAT 8% | Thu theo năm, giá tên miền tra theo đuôi |
| Dịch vụ SEO, quảng cáo | Ghi rõ “đã gồm” hoặc “chưa gồm VAT” ngay cạnh giá | Phí dịch vụ quảng cáo: 8% đến hết 31/12/2026 |
Theo cách Net Solutions đang ghi trên hợp đồng và báo giá, cập nhật 03/10/2026. Thuế suất có thể đổi khi văn bản pháp luật đổi.
Ví dụ: gói thiết kế riêng WEB2 7.000.000đ cộng hosting 1.200.000đ/năm. Theo cách ghi trên, thuế chỉ phát sinh ở dòng hosting; giá các gói nằm ở bảng giá và cách cộng ba năm ở bài chi phí thiết kế website.
Vì sao phí thiết kế thường không chịu thuế
Điều 5 Luật Thuế GTGT 2024 liệt kê các đối tượng không chịu thuế, trong đó khoản 21 nêu sản phẩm phần mềm và dịch vụ phần mềm theo quy định của pháp luật. Công việc thiết kế, lập trình website theo yêu cầu của khách thường được các đơn vị kế toán xếp vào nhóm dịch vụ này.
Điều cần lưu ý là không có chữ “thiết kế website” được nêu đích danh trong luật. Việc xếp loại dựa trên bản chất công việc, nên một hợp đồng chỉ bán tên miền, hosting hay chạy quảng cáo, hoặc chỉ cho thuê nhân sự công nghệ, sẽ không thuộc nhóm này. Vì vậy trong hợp đồng của chúng tôi, phí thiết kế được tách riêng khỏi hosting, tên miền và các dịch vụ khác.
Hosting, tên miền: thuế riêng, hóa đơn riêng
Hosting và tên miền (xem bảng giá hosting) được cung cấp theo năm và là dịch vụ khác với phần mềm, nên báo giá ghi riêng và xuất hóa đơn riêng. Thuế suất từng khoản phụ thuộc cách xếp loại dịch vụ của bên cung cấp, vì vậy cùng một khoản có thể được ghi khác nhau ở hai đơn vị. Khi so báo giá, đừng so tổng; hãy so từng dòng cùng thuế suất.
Mức giảm 8% đến hết 31/12/2026
Nghị quyết 204/2025/QH15 giảm thuế GTGT từ 10% xuống 8% cho phần lớn hàng hóa, dịch vụ đang chịu 10%, hiệu lực từ 01/07/2025 đến hết 31/12/2026, trừ một số nhóm như viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm khai khoáng. Một dịch vụ có được giảm hay không do bên cung cấp xác định theo danh mục của nghị định hướng dẫn. Nếu báo giá của bạn dài hơn một năm, hỏi rõ thuế suất sau ngày 01/01/2027, khi chính sách giảm hết hạn trừ khi được kéo dài.
Ví dụ cộng ngân sách năm đầu
Lấy gói thiết kế riêng WEB2 kèm một năm hosting. Tên miền không đưa vào bảng vì giá thay đổi theo đuôi, bạn cộng thêm khi nhận báo giá.
| Khoản | Giá chưa thuế | Thuế suất ghi trên báo giá | Tiền thuế | Thành tiền |
|---|---|---|---|---|
| Thiết kế website WEB2 | 7.000.000đ | 0% | 0đ | 7.000.000đ |
| Hosting 12 tháng | 1.200.000đ | 10% | 120.000đ | 1.320.000đ |
| Cộng năm đầu (chưa tính tên miền) | 8.200.000đ | 120.000đ | 8.320.000đ |
Tính theo bảng giá và cách ghi thuế ở trên, cập nhật 03/10/2026. Từ năm thứ hai, khoản phải trả thường chỉ còn hosting và tên miền.
Bảng cho thấy thuế nằm ở các khoản chạy theo năm chứ không nằm ở phí thiết kế. Một báo giá “trọn gói” không tách dòng thì không cho bạn thấy điều này, và cũng khó so với báo giá khác.
Ba tình huống hay gây nhầm
- Bảo trì, cập nhật hàng tháng. Đây là hợp đồng dịch vụ chạy theo kỳ, khác với phí thiết kế một lần. Hãy hỏi báo giá ghi thuế dòng này riêng, đừng mặc định nó giống phí thiết kế.
- Mua giao diện, plugin có bản quyền. Khoản này là chi phí của sản phẩm phần mềm bên thứ ba, hóa đơn xuất từ nhà cung cấp đó. Xem hóa đơn đứng tên ai trước khi tính vào chi phí website.
- Website bán hàng. Thuế của phí làm website là một chuyện, thuế trên đơn hàng bạn bán qua website là chuyện khác. Hai khoản này nằm ở hai hồ sơ kế toán khác nhau.
Cả ba tình huống đều dựa vào cách xếp loại của kế toán và cơ quan thuế quản lý bạn. Chúng tôi không đưa ra kết luận thay họ, chỉ gợi ý cách tách dòng để việc hỏi nhanh và rõ.
Sáu câu nên hỏi trước khi ký
- Báo giá có tách phí thiết kế, hosting, tên miền thành từng dòng không?
- Mỗi dòng ghi thuế suất bao nhiêu, và ghi “đã gồm” hay “chưa gồm” thuế?
- Hosting và tên miền đứng tên ai, hóa đơn xuất cho ai?
- Nếu hợp đồng kéo qua ngày 01/01/2027, thuế suất khoản nào có thể đổi?
- Khoản bảo trì sau bàn giao tính theo tháng hay theo năm, thuế ghi thế nào?
- Khi nào xuất hóa đơn: sau ký, sau nghiệm thu hay theo từng đợt thanh toán?
Mang sáu câu này đến buổi trao đổi với bất kỳ đơn vị nào, kể cả chúng tôi. Câu trả lời rõ ràng từng dòng là dấu hiệu báo giá minh bạch hơn một con số tổng.
Hóa đơn và chi phí hợp lệ
- Yêu cầu báo giá và hợp đồng ghi từng khoản, không gộp một dòng “trọn gói đã gồm thuế”.
- Hóa đơn điện tử xuất đúng tên và mã số thuế của doanh nghiệp bạn.
- Giữ đủ bộ: hợp đồng, biên bản bàn giao, hóa đơn, chứng từ thanh toán. Đây là bộ hồ sơ kế toán thường cần khi quyết toán.
- Nếu dùng tên miền hoặc hosting đứng tên đơn vị khác, hỏi trước hóa đơn sẽ xuất cho ai.
Câu hỏi thường gặp
Thiết kế website tính VAT 8% hay 10%? Theo cách Net Solutions ghi, phí thiết kế không tính VAT vì được xếp là dịch vụ phần mềm. Mức 8% hay 10% chỉ áp cho các khoản chịu thuế như hosting, tên miền, dịch vụ quảng cáo. Bạn nên xác nhận cách xếp loại với kế toán của mình.
Tên miền có chịu thuế không? Có. Báo giá của chúng tôi ghi tên miền riêng, VAT 8% tại thời điểm viết bài, kèm giá theo đuôi tra lúc báo giá.
Tôi mua website từ đơn vị khác có phải tính VAT như thế không? Không chắc. Mỗi đơn vị xếp loại dịch vụ theo hợp đồng của mình. Hãy hỏi bản ghi thuế từng dòng và so từng dòng với nhau.
Phí dịch vụ quảng cáo có VAT không? Có. Phí dịch vụ và phí khởi tạo của chúng tôi chưa gồm VAT 8%, áp dụng đến hết 31/12/2026 (xem trang quảng cáo Google Ads và Facebook Ads). Ngân sách trả thẳng cho nền tảng quảng cáo có cách tính thuế riêng, hỏi kế toán của bạn.
Cần báo giá ghi sẵn từng khoản kèm thuế suất, gọi 0906.207.001 hoặc nhắn Zalo cùng số. Xem thêm dịch vụ thiết kế website.
Căn cứ: Luật Thuế giá trị gia tăng số 48/2024/QH15 và Nghị quyết 204/2025/QH15 của Quốc hội. Cập nhật 21/10/2026 bởi Công ty TNHH Net Solutions.